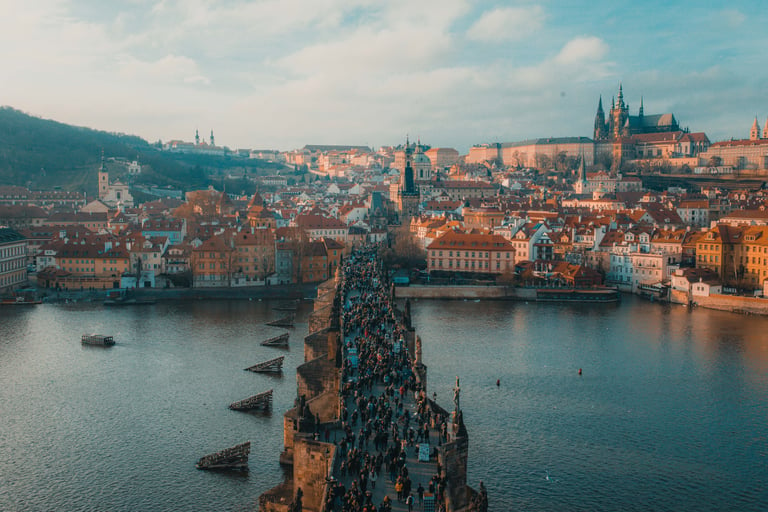
捷克企業所得稅率為 21%,適用於 2024 年開始的稅年度(以前為 19%)。資本收益受與一般企業所得稅相同的稅率影響。預付稅金每半年或每季繳付。納稅申報和付款期限在納稅申報期結束後的三個月(如果以電子方式提交的話,則為四個月內);對於經審計的實體或實體由註冊顧問提交納稅申報表的六個月內。一般增值稅率為 21%。非居民股息、利息和版稅適用15%的源泉稅(收款人為歐盟和歐洲經濟區以外、且未與捷克簽訂稅收協定或稅務信息交換協定的國家的居民時為35%),而居民僅對股息適用15%的源泉稅。居民的利息和特許權費不需繳納預扣稅。
基準國家/地區
VS比較國家/地區
比較企業稅

 Argentina - Español
 Chile - Español
 Colombia - Español
 Costa Rica - Español
 España - Español
 Estados Unidos - Español
 Global - Español
 Mexico - Español
 Panama - Español
 Peru - Español
 Union Europea - Español
 Australia - English
 Belgium - English
 Canada - English
 Denmark - English
 Hong Kong SAR - English
 Ireland - English
 Luxembourg - English
 Malaysia - English
 Malta - English
 New Zealand - English
 Norway - English
 Singapore - English
 South Africa - English
 Sweden - English
 Switzerland - English
 The Netherlands - English
 United Arab Emirates - English
 United Kingdom - English
 中国内地 - 简体中文
 泰国 - 简体中文


